3. fáze dočasné pracovní neschopnosti
Prvních 14 dnů dočasné pracovní neschopnosti jsme probrali v předchozích článcích. Během prvních 14 kalendářních dní nemocenskou zaměstnanci nedostávají. Přísluší jim náhrada mzdy od zaměstnavatele. Pokud i nadále bude trvat DPN, nastupuje třetí časový úsek, kdy je poskytnuta dávka od Okresní správy sociálního zabezpečení. Dávka se vyplácí za kalendářní dny a nikoli za pracovní dny. Od 15. dne začne poskytovat nemocenské příslušná správa sociálního zabezpečení. Toto období může být dlouhé až 380 dnů, jestliže tato doba není za určitých podmínek prodloužena, a počítá se od prvního dne vzniku dočasné pracovní neschopnosti.
Dávka se počítá z průměrného denního nebo měsíčního vyměřovacího základu.
Maximálním vyměřovacím základem zaměstnance pro placení pojistného je částka ve výši 48násobku průměrné mzdy. Rozhodným obdobím, z něhož se zjišťuje maximální vyměřovací základ zaměstnance, je kalendářní rok.
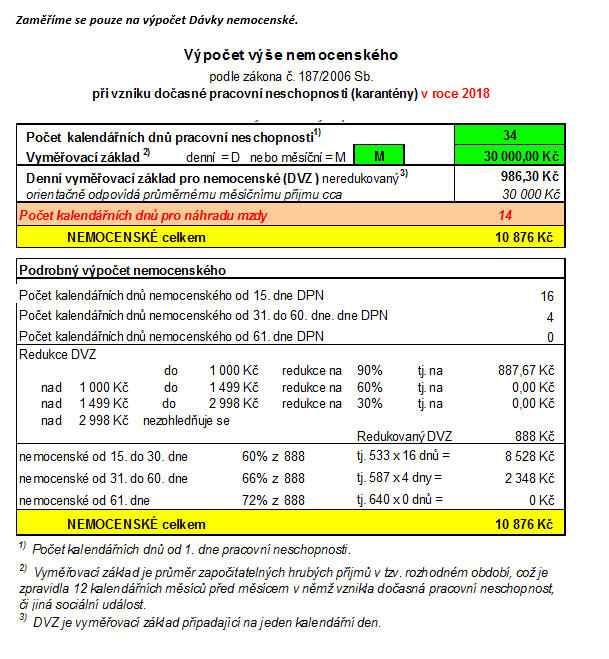
Denní vyměřovací základ se upravuje redukčními hranicemi podobnou logikou, jako byl výpočet u náhrady za DPN:
- z částky do 1000 Kč se započítá 90 %,
- z částky od 1000 do 1499 Kč se započítá 60 %,
- z částky od 1499 do 2998 Kč se započítá 30 %,
- z částky nad 2998 Kč se nezapočte nic.
Nemocenské se počítá podle délky nemoci ve stanovené procentní sazbě redukovaného denního vyměřovacího základu. Pozor na odečet prvních 14 dnů DPN, kdy náhradu mzdy neprovádí OSSZ ale zaměstnavatel.
Za prvních 30 dní pracovní neschopnosti – 60% redukovaného denního vyměřovacího základu
Od 31. dne pracovní neschopnosti – 66% redukovaného denního vyměřovacího základu
Od 61. dne pracovní neschopnosti – 72% redukovaného denního vyměřovacího základu
Příklad 1):
Pan Novák pobírá pravidelně mzdu 35 000 Kč měsíčně. Jeho dočasná pracovní neschopnost trvala celkem 34 dnů, což odpovídá 272 hodin.
Výpočet:
Nejdříve potřebujeme získat denní vyměřovací základ.
Vyměřovací základ: 35000 x 12 = 420 000 Kč
Denní vyměřovací základ: 420 000 : 365 = 1150,68 Kč
Karenční doba = 24 hodin (3pracovní dny) / za tuto dobu nenáleží zaměstnanci náhrada mzdy
Náhrada mzdy = 88 hodin (11 pracovní dnů) / náhradu vyplácí zaměstnavatel
Dávka nemocenské = 272 hodin nemoc – (14*8) = 160 hodin
Zdroj:
Zákoník práce
Ing. Jitka Kyliánová