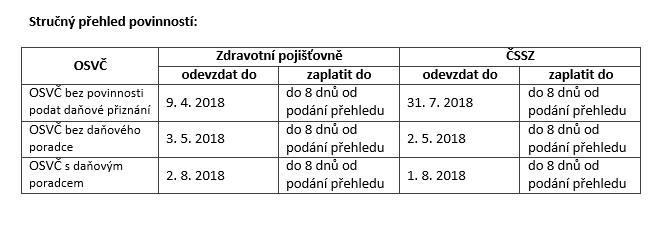
Máme tu začátek dubna a začíná běžet lhůta pro podání Přehledu o příjmech a výdajích OSVČ na příslušnou zdravotní pojišťovnu a okresní správu sociálního zabezpečení. Níže předkládáme stručný přehled s termíny pro podání jednotlivých přehledů.
Přehled pro zdravotní pojišťovnu
OSVČ má za povinnost podat Přehled o příjmech a výdajích ze samostatné výdělečné činnosti zdravotní pojišťovně, případně pojišťovnám, u kterých byla během roku 2017 pojištěna:
- OSVČ, která podává daňové přiznání a nemá daňového poradce, podá Přehled o příjmech a výdajích nejpozději do jednoho měsíce ode dne, ve kterém mělo být podáno daňové přiznání za uplynulý kalendářní rok. Nejzazší termín pro podání Přehledu je 3. května 2018. Doplatek zdravotního pojištění je splatný vždy nejpozději do 8 dnů po dni, ve kterém byl, popřípadě měl být podán Přehled. Termínem pro zaplacení je tedy letos pro většinu OSVČ maximálně do 11. května. Jestliže ale Přehled podá dříve, je třeba datum pro platbu vypočítat podle skutečného data podání Přehledu. Dnem platby pojistného ovšem není den odepsání platby z účtu plátce, ale den, kdy dojde k připsání pojistného na účet banky konkrétní zdravotní pojišťovny.
- OSVČ, která má daňového poradce, má povinnost podat Přehled o příjmech a výdajích zdravotní pojišťovně nejpozději do 2. srpna 2018. O tom, že daňové přiznání zpracovává daňový poradce, je nutné informovat pojišťovnu do 30. dubna 2018. Datum pro doplatek pojistného se počítá od data podání Přehledu; maximálně to může být 10. srpen 2018.
- OSVČ, která nepodává daňové přiznání, má povinnost odevzdat Přehled o příjmech a výdajích za rok 2017 do 8. dubna 2018, resp. do 9. dubna 2018, tj. do 8 dnů ode dne, kdy je stanovená lhůta pro podání přiznání k dani z příjmů. U osob, které daňové přiznání nepodávají, je doplatek pojistného splatný maximálně do 17. dubna 2018.
Vyplývá-li z Přehledu přeplatek, považuje se podání Přehledu automaticky za žádost o jeho vrácení (jestliže plátce nepožádal o použití této částky na úhradu zálohy na pojistné na další období). Přeplatek zdravotní pojišťovna vrátí do jednoho měsíce. Plátce pojistného ale nesmí mít vůči zdravotní pojišťovně jiný splatný závazek. Má-li takový závazek, použije se přeplatek pojistného k jeho úhradě.
Od měsíce, kdy byl nebo měl být podán Přehled, je nutno platit zálohy na zdravotní pojištění v nové výši, která vyplynula z Přehledu. Minimální částkou měsíční zálohy na pojistné v roce 2017 je 2 024 Kč; tu musí platit všechny OSVČ, které jsou povinny hradit zálohy na pojistné a dodržet minimální vyměřovací základ.
Přehled pro okresní správu sociálního zabezpečení
Každá OSVČ, která alespoň po část roku 2017 vykonávala samostatnou výdělečnou činnost, má povinnost podat příslušné správě sociálního zabezpečení Přehled o příjmech a výdajích OSVČ. Přehled za rok 2017 je OSVČ povinna podat na předepsaném tiskopise příslušné OSSZ.
OSVČ, která podává daňové přiznání a nemá daňového poradce, podá Přehled nejpozději do jednoho měsíce ode dne, ve kterém měla podat daňové přiznání za tento kalendářní rok, tj. nejpozději do 2. května 2018.
OSVČ, která má daňového poradce tuto skutečnost doloží nejpozději do 2. května 2018 a posunuje se termín podání Přehledu na 1. srpna 2018. v případě, že byla finančním úřadem prodloužena lhůta pro odevzdání daňového přiznání, je OSVČ povinna podat Přehled do jednoho měsíce po uplynutí stanovené lhůty. Finanční úřad může na žádost plátce daně, jeho daňového poradce, či z vlastního podnětu lhůtu pro podání přiznání prodloužit zpravidla nejdéle o tři měsíce. Pouze v odůvodněných případech (například jsou-li součástí příjmů i příjmy zdaňované v zahraničí) může být lhůta prodloužena až o deset měsíců.
OSVČ, která nepodává daňové přiznání, musí Přehled podat nejpozději do 31. července. 2018.