Občanský zákoník, oddíl 6, § 2390 definuje zápůjčku takto: „Přenechá-li zapůjčitel vydlužiteli zastupitelnou věc tak, aby ji užil podle libosti a po čase vrátil věc stejného druhu, vznikne smlouva o zápůjčce.“ Následující paragrafy zákona řeší související, a to například měny a splatnost, úroky, jakost vrácené věci u nepeněžité zápůjčky, splatnost, výpověď.
Za zaměstnance se považuje poplatník s příjmy ze závislé činnosti. Příjmy ze závislé činnosti pobírají „běžní zaměstnanci“, ale jsou to také příjmy společníků/jednatelů v s.r.o. a odměny členů orgánu právnické osoby.
Z hlediska účetního/daňového nás zajímá především řešení bezúročné zápůjčky poskytnuté zaměstnavatelem zaměstnanci. Bezúročnost by se totiž mohla záludně stát nepeněžním plněním a to znamená, že by takto poskytnutá zápůjčka mohla vstoupit do základu daně, přesněji řečeno by do základu daně mohl vstoupit vypočtený obvyklý úrok v podobě nepeněžního plnění, který je v době sjednání zápůjčky obvykle používán bankami v místě při poskytování podobných úvěrů veřejnosti.
Zápůjčka zaměstnanci je oblíbený zaměstnanecký benefit, který zaměstnavatelé svým pracovníkům stále častěji nabízí. Řeší jej § 6 odst. 9 písm. v) Zákona o daních z příjmů.
„Příjem od téhož zaměstnavatele plynoucí zaměstnanci v podobě majetkového prospěchu při bezúročné zápůjčce až do úhrnné výše jistin 300 000 Kč z těchto zápůjček; majetkový prospěch z bezúročných zápůjček přesahujících výši jistin 300 000 Kč vypočtený za jednotlivé kalendářní měsíce se oceňuje podle odstavce 3 a zahrnuje do základu daně alespoň jednou za zdaňovací období, a to nejpozději při zúčtování mzdy za měsíc prosinec.“
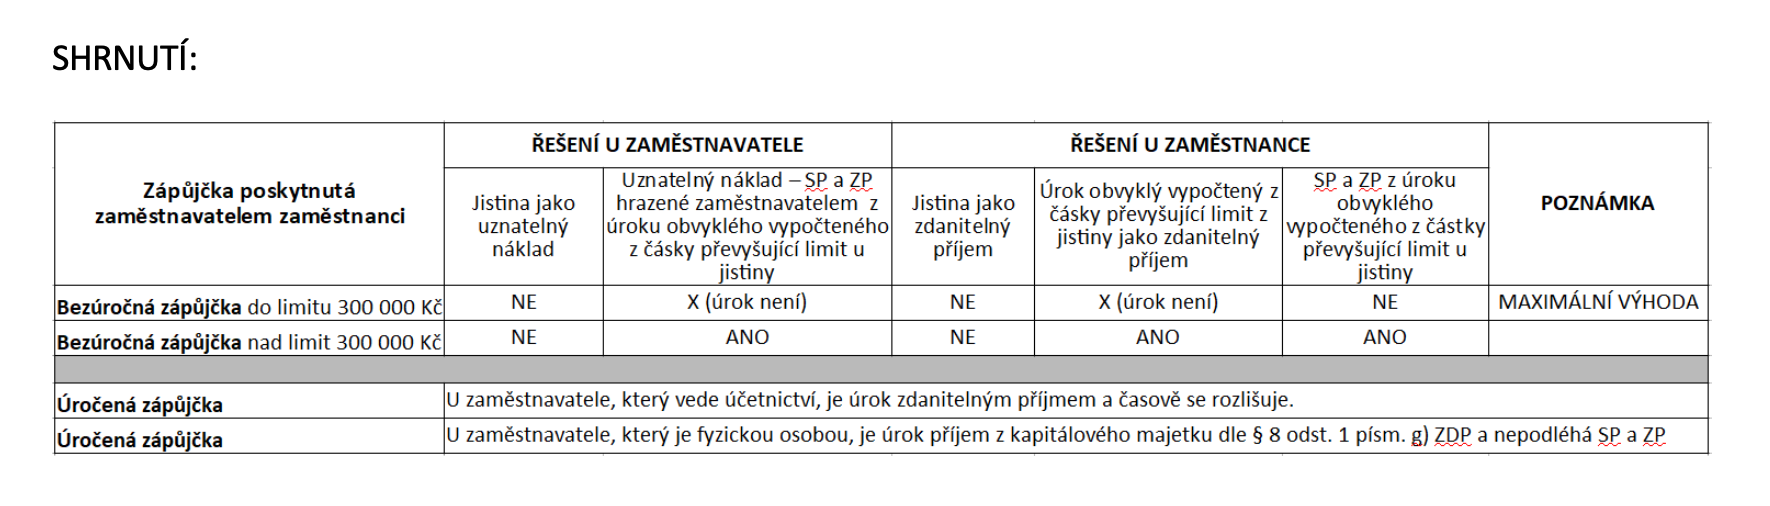
Z toho vyplývá, že je důležité sledovat u jednoho zaměstnavatele a zaměstnance, zda
- majetkový prospěch z bezúročné zápůjčky v úhrnu max. do 300 000 Kč je osvobozen od daně z příjmů a nezahrnuje se do vyměřovacího základu pro odvod sociálního a zdravotního pojištění nebo
- je majetkový prospěch v úhrnu nad 300 000 Kč na straně zaměstnance zdanitelným příjmem. Příjmem se rozumí výše úroku obvyklého, který se zdaní jako příjem ze závislé činnosti a vypočte se jen z částky přesahující stanovený limit. Tato hodnota také vstupuje do vyměřovacího základu pro sociální a zdravotní pojištění.
Jestliže v průběhu roku jistina přesáhne limit 300 000 Kč, je možnost běžný úrok rovnou v daném měsíci zdanit anebo sledovat během roku výši jistiny na měsíční bázi a se mzdou na prosinec vše najednou zdanit a zvýšit vyměřovací základ pro SP a ZP.
Zaměstnavatel nepovažuje poskytnutou zápůjčku za daňový výdaj. Bezúročné zápůjčky zaměstnavatelé mohou poskytovat zaměstnancům za podmínek stanových v kolektivní smlouvě, vnitřním předpisem nebo pracovní smlouvě:
- z fondu kulturních a sociálních potřeb u zaměstnavatelů v rozpočtové sféře,
- ze sociálního fondu vytvořeného ze zisku po zdanění či ze zisku po jeho zdanění u podnikatelské sféry.
Úročenou zápůjčku u zaměstnavatele řešíme tak, že úroky jsou zdanitelným příjmem u zaměstnavatele. Pojistné na sociální a zdravotní pojištění hrazené zaměstnavatelem jsou uznatelným nákladem zaměstnavatele.
Zdroj:
Zákon o daních z příjmů
Ing. Jitka Kyliánová